2016中国大数据市场研究报告 洞察现状与趋势
一、引言
随着云计算、物联网、人工智能等技术的快速发展,大数据已成为驱动经济社会转型的核心战略资源。2016年,中国大数据市场进入深化应用阶段,政策环境持续优化,产业链条日趋完善,行业应用不断拓展。本报告基于公开数据与市场调研,系统梳理2016年中国大数据市场的发展现状、竞争格局、应用场景及未来趋势,为产业参与者提供参考。
二、政策环境分析
2016年,中国政府继续强化大数据顶层设计。继2015年国务院发布《促进大数据发展行动纲要》后,2016年国家发改委、工信部等部门密集出台配套政策:《大数据产业发展规划(2016-2020年)》正式印发,明确到2020年大数据产业规模突破1万亿元的目标;《关于促进大数据发展的行动纲要》分工方案落地,推动政府数据共享开放。地方层面贵州、京津冀、珠三角等八大国家大数据综合试验区建设全面启动,形成区域集聚效应。政策红利释放为市场增长奠定坚实基础。
三、市场规模与增长
据IDC、赛迪顾问等机构统计,2016年中国大数据市场规模(含硬件、软件及服务)约为168亿元人民币,较2015年增长约45%,增速领跑全球主要经济体。其中,大数据软件及服务占比持续提升,达到52%,硬件占比下降至48%,反映市场从基础设施投入向分析应用转型。预计2017-2020年复合增长率将保持在35%以上,2020年市场规模有望突破500亿元。
四、产业链与竞争格局
中国大数据产业链已形成“数据源-基础设施-数据服务-行业应用”的完整生态。
- 基础设施层:华为、浪潮、联想等本土厂商在服务器、存储领域占据主导;阿里云、腾讯云、金山云等公有云服务商提供弹性计算与大数据平台。
- 数据服务层:百度、阿里、腾讯依托搜索、电商、社交数据构建数据开放平台;星环科技、明略数据、百分点等垂直企业聚焦数据治理、可视化分析。
- 行业应用层:金融、电信、政务、医疗、零售为五大核心应用领域,孕育出恒生电子、东方国信、科大讯飞等解决方案商。
竞争格局方面,互联网巨头凭借技术与生态优势占据第一梯队,传统IT厂商加速转型,初创企业则在细分场景(如用户画像、智能风控)差异化突围。
五、行业应用热点
1. 金融大数据
银行、保险、证券机构利用大数据进行精准营销、反欺诈与信用评估。2016年,基于大数据的互联网征信业务快速兴起,芝麻信用、前海征信等覆盖数亿用户。
2. 政务大数据
“互联网+政务服务”推动数据共享。浙江“最多跑一次”、贵州“云上贵州”等平台上线,实现跨部门数据互通,提升治理效率。
3. 工业大数据
《中国制造2025》战略下,三一重工、海尔等企业构建工业互联网平台,通过设备数据采集实现预测性维护与柔性生产。
4. 医疗大数据
电子病历、基因组学、影像分析等应用深化。微医、平安好医生等平台整合诊疗数据,辅助临床决策与健康管理。
六、技术发展趋势
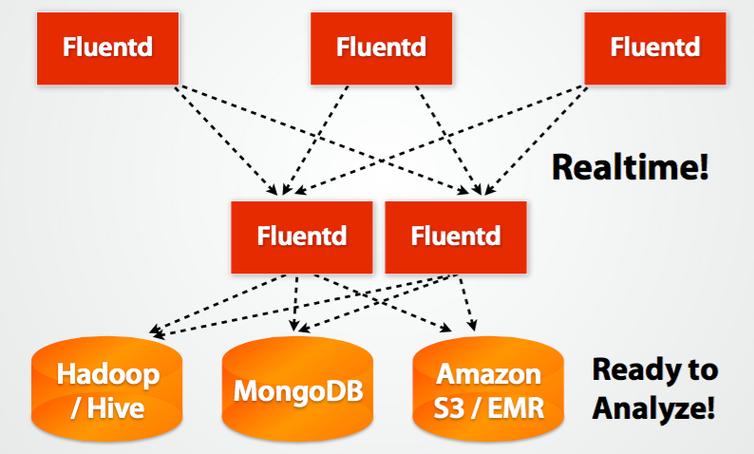
- 实时计算普及:Spark、Flink等流处理框架在金融风控、实时推荐场景广泛应用。
- 机器学习融合:TensorFlow、Caffe等开源工具降低AI应用门槛,大数据平台内置算法库成为标配。
- 云端一体化:混合云架构成为企业数据平台主流选择,边缘计算开始萌芽。
七、挑战与问题
- 数据孤岛严重:政府部门、大型企业间数据壁垒依然存在,跨组织共享机制不健全扁。
- 人才缺口巨大:预计2016年大数据人才缺口达150万,复合型数据分析师供不应求。
- 安全与隐私风险:数据泄露事件频发,相关法律法规(如《网络安全法》已出台但配套细则待完善)与技术防护体系亟待加强。
八、未来展望
2016年是中国大数据市场从概念导入期向深化应用期过渡的关键节点。未来三年,随着政策细化、技术成熟与行业需求爆发,市场将呈现以下趋势:
- 行业应用下沉:从金融、电信向制造、农业、教育等领域渗透;
- 生态合作强化:巨头与垂直企业通过战略投资、联合解决方案加速整合;
- 数据资产化加速:数据确权、交易流通机制探索将取得突破。
企业需聚焦场景价值落地,强化数据治理与安全能力,方能在激烈竞争中赢得先机。
(注:本报告基于2016年公开市场数据与研究编制,供行业参考。)
如若转载,请注明出处:http://www.jianqunge168.com/product/50.html
更新时间:2026-11-01 02:16:53